Restauration
Friterie : comment calculer la rentabilité d’une portion de frites ?
Pommes de terre, huile, énergie, emballage et travail : une méthode pour chiffrer vos portions de frites.
Par l’équipe MaMarge.be · Exemples chiffrés fictifs
Mesurer la portion et son rendement
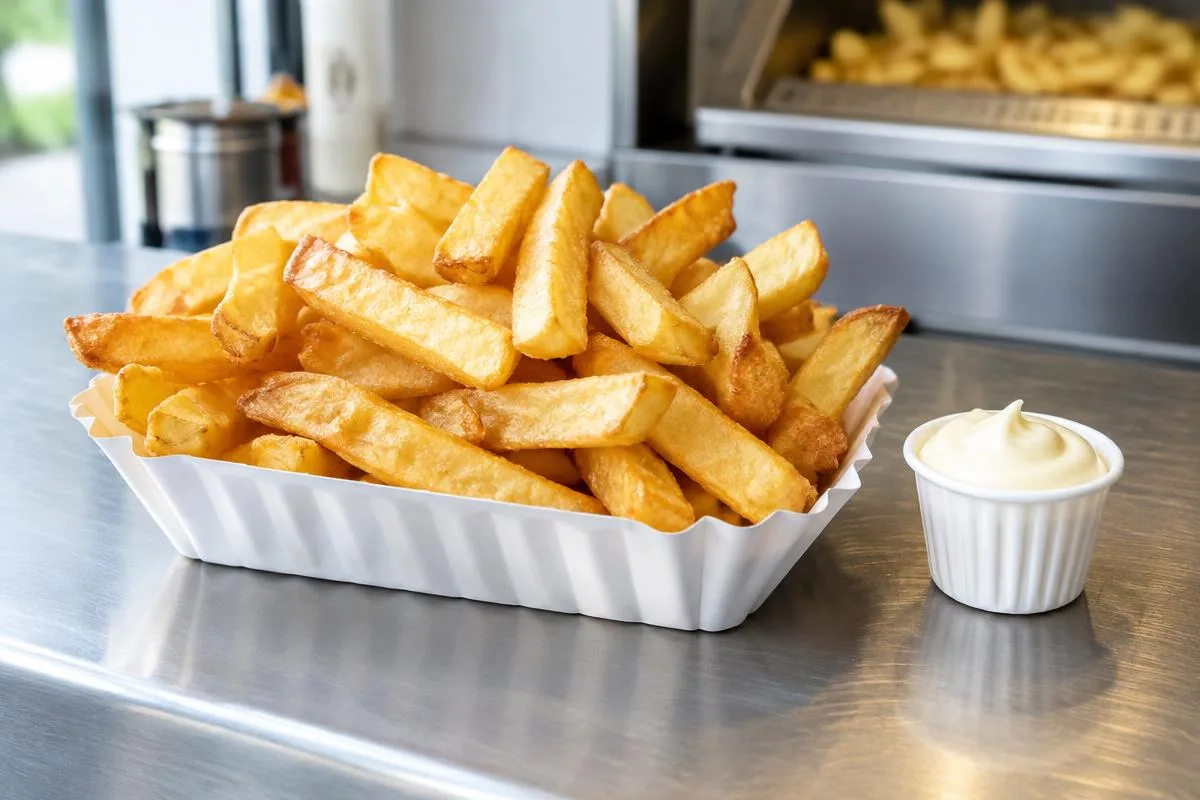
Commencez par définir ce que vous servez : petit, moyen ou grand format, poids réel et accompagnements inclus. Le prix d’un kilogramme de pommes de terre ne dit pas à lui seul combien coûte une portion vendable.
Exemple fictif : un achat de 10 € permet de servir 25 portions après préparation et pertes. La part de matière est de 0,40 € par portion. Si le même achat ne fournit que 20 portions, elle monte à 0,50 €. Pesez vos portions avant d’utiliser une moyenne.
Ajouter huile et énergie
L’huile sert plusieurs cuissons et doit être renouvelée. Une répartition par quantité produite ou période de service peut donner une estimation, à condition de ne pas confondre le prix d’un bidon avec le coût d’une portion.
L’énergie dépend aussi de la durée pendant laquelle l’équipement reste en fonctionnement. Diviser un coût de service par le nombre réel de portions est plus prudent que le diviser par une capacité maximale jamais atteinte. Documentez votre méthode pour la revoir au fil de votre activité.
Construire un exemple complet
Exemple fictif : pommes de terre 0,35 €, huile 0,15 €, énergie 0,20 €, emballage 0,15 €, travail 0,40 € et frais répartis 0,25 €. Le coût retenu atteint 1,50 € par portion.
À 3,50 € de prix de vente sur la même base de TVA, la marge estimée est de 2 €. Le taux de marque est de 2 / 3,50 × 100, soit 57,14 %. Ce pourcentage n’est pas une recommandation de tarif et ne constitue pas un revenu net.
Emballage, sauces et temps de service
Barquette, sachet, serviette et sauce incluse peuvent varier selon le format et le canal de vente. Ajoutez les éléments effectivement fournis. Une sauce vendue séparément peut faire l’objet de sa propre fiche et de sa propre marge.
Le travail comprend la préparation et le service, mais aussi les tâches communes nécessaires. Répartissez-les avec une base cohérente sans compter deux fois les salaires ou la valorisation du travail.
Ne pas s’arrêter au produit vedette
Un bon résultat sur les frites ne prouve pas que toutes les ventes couvrent leurs coûts. Comparez les portions, snacks, sauces et menus. Le volume et les périodes creuses influencent le poids des frais fixes.
Utilisez les chiffres de votre établissement et faites valider les questions fiscales par votre comptable. Les exemples de ce guide sont pédagogiques, pas des données de marché.
Question fréquente
La marge d’une portion est-elle la rentabilité de toute la friterie ?
Non. Elle renseigne une vente sur un périmètre de coûts donné. Le volume, les autres produits et l’ensemble des dépenses déterminent le résultat de l’activité.
Source et périmètre
Les principes généraux et les formules s’appuient sur Bpifrance Création — Comment fixer mes prix ?. Les exemples métiers sont nos illustrations fictives, pas des statistiques ni des prix observés en Belgique. Les questions fiscales belges doivent être confirmées avec votre comptable.